El presupuesto de seguridad no controla el riesgo: 7 decisiones para financiar barreras críticas
Un presupuesto de seguridad puede crecer mientras una exposición crítica sigue intacta. El problema aparece cuando la dirección financia actividades visibles, pero no protege las barreras que deben impedir un daño. Este análisis F1 propone 7 decisiones para asignar recursos a controles verificables, conectar el gasto con el riesgo y sostener una conversación ejecutiva compatible con ISO 45001 y los marcos regulatorios de América Latina.

Puntos clave
- 01Un mayor gasto en seguridad no demuestra una menor exposición si el recurso no fortalece una barrera que pueda verificarse en el trabajo real.
- 02La dirección debe financiar primero las condiciones que previenen eventos de alta severidad potencial, aunque no sean las actividades más visibles.
- 03ISO 45001:2018 relaciona liderazgo, planificación, control operacional, competencia, recursos y evaluación del desempeño.
- 04Un presupuesto defendible muestra qué riesgo atiende cada partida, quién es responsable y qué evidencia permitirá comprobar su eficacia.
- 05La capacitación puede ser necesaria, pero no compensa por sí sola una deficiencia de diseño, aislamiento, mantenimiento o supervisión.
- 06NOM-STPS, Resolución 0312, DS 40 y SUSESO, SRT y Ley 19.587, además de la Ley 29783, deben traducirse a decisiones aplicables al centro de trabajo.
- 07El liderazgo aparece cuando la dirección protege una barrera crítica incluso cuando la opción más cómoda es postergar el gasto.
Una dirección puede aprobar más dinero para seguridad y, aun así, dejar intacta la exposición que más le preocupa. Ocurre cuando el presupuesto se mide por cantidad de cursos, inspecciones o equipos comprados, mientras nadie puede explicar qué barrera crítica se volvió más confiable. La pregunta ejecutiva no debería ser cuánto se gastó, sino qué riesgo dejó de depender de una decisión improvisada.
La tesis de este artículo es concreta. El presupuesto de seguridad funciona cuando financia condiciones operativas que pueden observarse, sostenerse y verificarse, no cuando se limita a demostrar actividad. ISO 45001:2018 conecta liderazgo, planificación, control operacional, competencia, consulta, recursos y evaluación del desempeño. El dinero es una condición del sistema, pero la evidencia de control aparece en la tarea.
Financiar una barrera crítica significa asignar recursos para prevenir, detectar o limitar una exposición cuya falla podría producir un daño grave, y después comprobar que el control funciona bajo las condiciones reales de la operación. Esa definición obliga a vincular la partida presupuestaria con el peligro, la barrera, el dueño de la decisión, el plazo y el criterio de eficacia.
¿Por qué el presupuesto puede ocultar una exposición?
Los presupuestos suelen organizarse por áreas, proyectos o tipos de compra. El riesgo, en cambio, atraviesa esos límites. Una alarma puede depender del mantenimiento, una protección física de ingeniería, una prueba de aislamiento de operaciones y una decisión de continuidad de la supervisión. Cuando cada área defiende su partida sin una lectura común del peligro, el recurso se dispersa y la barrera queda incompleta.
También existe una distorsión de visibilidad. Un curso reúne asistentes y produce certificados; una modificación de diseño puede pasar meses en ingeniería; una rutina de prueba puede no generar ninguna fotografía atractiva para una presentación ejecutiva. Sin embargo, la segunda opción puede reducir una exposición que la primera apenas describe. La dirección necesita mirar el vínculo causal, no la facilidad con que una actividad entra en el tablero.
En México, las NOM-STPS aplicables determinan obligaciones según el peligro y el centro de trabajo. En Colombia, la Resolución 0312 de 2019 establece estándares mínimos del SG-SST. En Chile, el DS 40 y las orientaciones de SUSESO forman parte del marco preventivo; en Argentina, la Ley 19.587 y la SRT estructuran obligaciones de higiene y seguridad; y en Perú, la Ley 29783 organiza el sistema de seguridad y salud en el trabajo. Ninguno de esos marcos convierte el monto gastado en prueba suficiente de control.
Decisión 1: financiar el riesgo antes que la actividad visible
La primera decisión consiste en ordenar el presupuesto a partir de las exposiciones prioritarias. La dirección debe identificar qué energía, tarea, interacción o condición podría producir un daño severo si fallaran los controles existentes. Esa lectura evita que la partida más fácil de aprobar reciba recursos antes que el control cuya ausencia mantiene abierta la exposición.
El análisis puede comenzar con un registro sencillo que conecte cuatro elementos. El peligro describe qué puede causar daño; la barrera explica cómo se evita o limita; la brecha muestra qué falta; y la decisión presupuestaria indica qué recurso cerrará esa brecha. Si una solicitud no puede completar esa relación, todavía no está madura para competir por fondos.
La priorización no significa ignorar riesgos frecuentes de menor severidad. Significa evitar que la frecuencia de reportes sustituya la lectura de la consecuencia potencial. Un evento cotidiano puede exigir una intervención, aunque la dirección debe reservar capacidad para exposiciones cuya baja frecuencia no reduce su gravedad.
Decisión 2: separar cumplimiento documental de control operacional
Una partida puede atender una obligación formal y seguir siendo insuficiente para controlar la tarea. La auditoría, el registro y la capacitación aportan evidencia del sistema, pero no reemplazan una barrera técnica, una inspección funcional o una condición segura de operación cuando el peligro exige esas medidas.
ISO 45001:2018 ofrece una arquitectura para integrar requisitos en los procesos. La pregunta presupuestaria debe ser qué parte del proceso cambia después de la inversión. Si el resultado esperado es solamente “cumplir con la actividad anual”, la organización todavía no ha definido cómo comprobará que la exposición disminuyó.
Una forma práctica de separar ambos planos consiste en presentar cada solicitud con dos columnas. La primera identifica el requisito o compromiso que debe atenderse. La segunda describe el cambio operacional que se espera observar, como una separación física, un tiempo de respuesta, una prueba de funcionamiento o una condición de liberación. El presupuesto se aprueba con base en la segunda columna, sin perder la obligación que originó la solicitud.
Decisión 3: proteger primero las barreras que dependen de mantenimiento
Una barrera que funciona hoy puede degradarse si su mantenimiento se posterga. Detectores, enclavamientos, sistemas de ventilación, protecciones, rutas de evacuación y equipos de rescate requieren disponibilidad, prueba y corrección. Comprar una solución nueva mientras se deja vencer la rutina que sostiene la solución existente crea una apariencia de avance con una capacidad real más frágil.
La dirección debe preguntar qué barreras perderían función si se retrasa el mantenimiento, qué señales permiten detectar la degradación y quién tiene autoridad para retirar el equipo de servicio. Esa conversación transforma una orden de compra en una decisión sobre continuidad segura.
La prioridad aumenta cuando la barrera es única, cuando su falla no se detecta fácilmente o cuando la operación continúa aunque el control esté degradado. En esos casos, el presupuesto debe incluir repuestos, pruebas, personal competente y una ruta de escalamiento. Financiar solamente el componente principal deja sin protección el sistema que lo hace confiable.
Decisión 4: asignar recursos a la competencia que el control necesita
La competencia no equivale a acumular horas de capacitación. Una persona es competente para una tarea cuando puede reconocer el peligro, ejecutar el control, detectar una desviación y tomar la decisión prevista. Esa capacidad depende de la instrucción, pero también de la práctica, el equipo disponible, la supervisión y la oportunidad de detener.
El presupuesto debe distinguir entre conocer un procedimiento y demostrar que puede aplicarse bajo presión. Una autorización para trabajo crítico puede requerir entrenamiento, simulación, evaluación práctica, acompañamiento inicial y reevaluación cuando cambien las condiciones. El recurso se vincula con el desempeño requerido, no con la cantidad de diapositivas impartidas.
La capacitación pierde eficacia cuando se utiliza para compensar controles que la organización no quiere financiar. Si una tarea exige aislamiento, segregación, herramienta adecuada o reducción de carga, la formación debe acompañar esa decisión. No puede cargar sobre el trabajador una exposición que la dirección dejó sin resolver.
Decisión 5: financiar la voz que detecta la brecha
Las barreras se degradan en lugares que no siempre aparecen en el reporte mensual. El equipo que ejecuta la tarea puede saber que un permiso se completa por rutina, que una alarma se silencia o que una ruta de acceso se bloquea durante un cambio de turno. Si la organización no dispone de tiempo, canales y autoridad para recoger esa información, el presupuesto se diseña con una imagen incompleta del riesgo.
ISO 45001:2018 vincula consulta y participación con el funcionamiento del sistema. En términos presupuestarios, eso puede significar reservar tiempo para revisar tareas, recursos para corregir hallazgos del personal y capacidad de respuesta para que informar no se convierta en una actividad sin consecuencias. La participación no es una reunión adicional cuando modifica la prioridad de una inversión.
La dirección puede verificar esta decisión preguntando qué alertas de los trabajadores cambiaron una compra, un diseño o una rutina durante el periodo. Si ninguna alerta tiene esa trazabilidad, quizá exista comunicación, pero la voz todavía no interviene en la asignación de recursos.
Decisión 6: financiar la medición que permite corregir
Una inversión no queda validada porque se entregue. La organización debe definir qué medirá después y qué hará si el resultado no alcanza el nivel esperado. Para una barrera técnica, la evidencia puede ser una prueba funcional, una disponibilidad documentada o una observación de campo. Para una decisión de supervisión, puede ser la calidad de la verificación y la respuesta ante una desviación.
El indicador debe servir a la decisión. Contar equipos instalados puede ser necesario, pero no responde si fueron utilizados, mantenidos y capaces de cumplir su función. Contar personas capacitadas puede mostrar alcance, pero no demuestra que la autorización cambió. La dirección necesita combinar avance de ejecución con evidencia de desempeño.
Si la partida no incluye recursos para probar, mantener y revisar la eficacia, el presupuesto solo financia la primera mitad del control. Esa omisión suele aparecer después, cuando el equipo ya está instalado pero nadie puede confirmar su estado o corregir la desviación que vuelve a exponer a la operación.
Decisión 7: reservar capacidad para el riesgo que todavía no estaba previsto
Las operaciones cambian. Una nueva materia prima, una reorganización, un contratista distinto, un turno reducido o una modificación de volumen puede alterar la exposición antes de que el presupuesto anual se actualice. Si todos los fondos quedan comprometidos al inicio del ciclo, la dirección pierde margen para responder cuando aparece una condición crítica.
Reservar capacidad no significa mantener dinero sin criterio. Significa definir qué señales autorizan una reasignación y quién decide cuando el riesgo cambia. La gestión del cambio de ISO 45001:2018 ayuda a ordenar esa revisión porque obliga a considerar consecuencias no previstas y controles que deben ajustarse antes de ejecutar la modificación.
La reserva debe tener reglas visibles. Una alerta de barrera crítica, una prueba fallida, una desviación repetida o un cambio de proceso puede activar la revisión. La decisión queda documentada junto con la exposición, la alternativa temporal, el límite de continuidad y la fecha en que se verificará la solución permanente.
¿Cómo comprobar que el dinero llegó a la barrera?
La comprobación final debe permitir que otra persona reconstruya la decisión sin depender de la explicación de quien aprobó el gasto. El expediente puede incluir la exposición priorizada, el control esperado, la partida asignada, el responsable, el plazo, el criterio de aceptación y la evidencia de eficacia. Esa trazabilidad sirve a la dirección, al comité de SST y a la supervisión que debe sostener el control.
| Pregunta ejecutiva | Señal débil | Evidencia útil |
|---|---|---|
| ¿Qué riesgo atiende? | La partida se justifica por costumbre | El peligro y la exposición están descritos |
| ¿Qué cambia? | Se registra una entrega | La barrera tiene una función verificable |
| ¿Quién responde? | El área solicitante queda sola | Existe dueño con autoridad y plazo |
| ¿Cómo se valida? | Se declara terminado el proyecto | Una prueba confirma desempeño bajo condiciones reales |
La revisión también debe observar lo que se postergó. Si una organización financia campañas, pero difiere repetidamente el mantenimiento de un control crítico, la diferencia entre el mensaje y la decisión se vuelve un dato de liderazgo. El presupuesto comunica prioridades con más fuerza que cualquier cartel.
Para una dirección que necesita ordenar estas decisiones, el primer paso consiste en elegir una exposición y seguir el dinero hasta el punto donde la barrera debe funcionar. Esa trazabilidad permite detectar si el recurso se quedó en la actividad, si llegó al control y si la operación recibió condiciones para sostenerlo.
Conclusión: el liderazgo se ve en lo que decide financiar
El presupuesto de seguridad no controla el riesgo por su tamaño. Controla cuando convierte una prioridad de SST en una barrera disponible, competente, mantenida y comprobable. La dirección que financia la actividad visible, pero posterga la condición que evita el daño, crea una brecha entre su discurso y la operación.
ISO 45001:2018 ofrece el marco para integrar liderazgo, participación, planificación, recursos, control operacional y mejora. Las NOM-STPS, la Resolución 0312 de 2019, el DS 40 y SUSESO, la Ley 19.587 y la SRT, además de la Ley 29783, exigen traducciones distintas según el país y el peligro. En todos los casos, la decisión útil conecta obligación, exposición, barrera y evidencia.
Andreza Araujo ha trabajado durante más de 25 años en liderazgo de EHS y transformación cultural en organizaciones multinacionales. Esa trayectoria no convierte una partida en eficaz por sí misma; refuerza una posición más exigente, porque la seguridad se demuestra en las condiciones que la dirección está dispuesta a sostener. Conoce el trabajo de Andreza Araujo y revisa también el contenido sobre liderazgo bajo presión operativa.
Preguntas frecuentes
¿Un presupuesto de seguridad más alto demuestra que una empresa controla mejor sus riesgos?
¿Qué relación tiene ISO 45001:2018 con el presupuesto de seguridad?
¿Cómo se prioriza una barrera cuando hay poco presupuesto?
¿La capacitación puede sustituir una inversión técnica?
¿Qué marcos regulatorios latinoamericanos deben revisar las organizaciones?
Sobre la autora
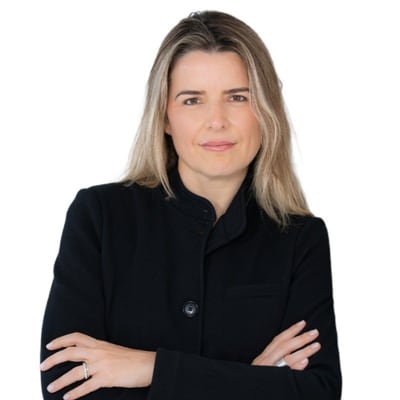
Andreza Araujo
Especialista Global en Cultura de Seguridad
Andreza Araujo es una referencia internacional en EHS, cultura de seguridad y comportamiento seguro, con más de 25 años liderando programas de transformación cultural en empresas multinacionales e impactando a trabajadores en más de 30 países. Reconocida como LinkedIn Top Voice, contribuye a la conversación pública sobre liderazgo, cultura de seguridad y prevención para una audiencia profesional global. Ingeniera civil e ingeniera de seguridad laboral por la Unicamp, con una maestría en Diplomacia Ambiental por la Universidad de Ginebra. Autora de 16 libros sobre cultura de seguridad, liderazgo y prevención de SIF, y conductora del Headline Podcast.
- Ingeniera Civil (Unicamp)
- Ingeniera de Seguridad Laboral (Unicamp)
- Maestría en Diplomacia Ambiental (Universidad de Ginebra)
Documentales
Mira los documentales de Andreza
Tres producciones sobre cultura de seguridad, fallas organizacionales y las lecciones humanas detrás de grandes desastres.
Podcasts
Escucha los podcasts de Andreza
Conduce tres programas sobre liderazgo en seguridad, EHS y cultura organizacional, en inglés y portugués.